

Nachtarbeit Zuschläge berechnen Arbeitgeber immer dann, wenn Beschäftigte zwischen 23:00 und 06:00 Uhr im Einsatz sind. Wie hoch der Ausgleich ausfallen muss, sagt das Gesetz allerdings nicht. § 6 ArbZG fordert lediglich einen „angemessenen“ Zuschlag – die konkrete Untergrenze hat erst das Bundesarbeitsgericht gezogen. Dazu kommen tarifliche Sonderregeln und zwei Freigrenzen, die oft verwechselt werden: eine steuerliche und eine beitragsrechtliche. Dieser Leitfaden zeigt Schritt für Schritt, wie Sie den Nachtarbeitszuschlag ermitteln, welche Grenzen dabei gelten und was ein Tarifvertrag daran ändert. Am Ende stehen die drei Rechenfehler, die in der Lohnabrechnung am häufigsten auftreten.
Nachtarbeit Zuschläge berechnen Arbeitgeber: Was § 6 ArbZG vorschreibt
§ 6 ArbZG
§ 6 Abs. 5 ArbZG legt fest: Arbeitgeber sind verpflichtet, Nachtarbeitnehmer durch bezahlte freie Tage oder einen angemessenen Zuschlag auf den Bruttolohn zu entschädigen. Einen fixierten Prozentsatz nennt das Gesetz nicht. Die Lücke hat die Rechtsprechung des BAG geschlossen. Nachtarbeit Zuschläge berechnen Arbeitgeber deshalb nicht nach dem Gesetzestext allein, sondern nach der dazu ergangenen Rechtsprechung – und auf Basis einer sauberen Zeiterfassung.
Das BAG hat 25 % des Bruttostundenlohns als Untergrenze für den Nachtarbeitszuschlag bestätigt (BAG, Urteil vom 9. Dezember 2015, Az. 10 AZR 423/14). Dieser Satz gilt für reguläre Nachtarbeit. Bei besonders belastender Nachtarbeit – also in Dauernachtschicht oder wenn mehr als 25 % der Jahresarbeitszeit in die Nachtzeit fallen – zieht das Gericht die Grenze bei 30 %. Wer dauerhaft darunter bleibt, riskiert Nachzahlungen plus Verzugszinsen.
Nachtarbeitszeit laut ArbZG: 23:00 bis 06:00 Uhr. Tarifverträge dürfen dieses Fenster erweitern, etwa auf 22:00 bis 07:00 Uhr. Maßgeblich ist am Ende immer die Regelung, die für Ihren Betrieb tatsächlich gilt – tariflich oder gesetzlich. Fehlt eine abweichende Vereinbarung, greift das gesetzliche Fenster.
Wer gilt als Nachtarbeitnehmer?
Nach § 2 Abs. 5 ArbZG ist Nachtarbeitnehmer, wer normalerweise Nachtarbeit in Wechselschicht leistet oder an mindestens 48 Tagen im Kalenderjahr in der Nachtzeit arbeitet. Die 48-Tage-Schwelle entspricht etwa vier Nachtschichten pro Monat. Wird sie erreicht, bezieht sich der Ausgleichsanspruch nach § 6 Abs. 5 ArbZG auf die im Kalenderjahr geleistete Nachtarbeit – nicht erst auf die Stunden ab dem 49. Tag. Genau dieser Punkt wird in der Lohnabrechnung häufig übersehen.
Prüfen Sie zunächst, ob für Ihren Betrieb ein Tarifvertrag gilt. Tarifliche Zuschlagsregelungen haben Vorrang vor der gesetzlichen Mindestgrenze – sofern sie mindestens gleichwertig sind.
Nachtarbeit Zuschläge berechnen Arbeitgeber: Die Formel Schritt für Schritt
NEU 2026
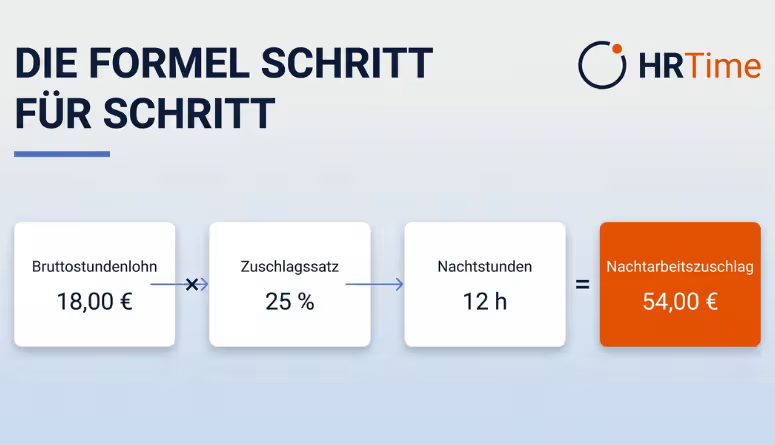
Nachtarbeit Zuschläge berechnen Arbeitgeber am sichersten in sechs Schritten. Basis ist der vertraglich vereinbarte Bruttostundenlohn. Nicht der Mindestlohn.
Nachtstunden identifizieren
Erfassen Sie alle Stunden zwischen 23:00 und 06:00 Uhr aus der Zeiterfassung. Gilt ein Tarifvertrag mit abweichendem Zeitfenster (z. B. 22:00–07:00 Uhr), verwenden Sie dessen Definition. Schichten, die über die Nachtgrenze hinausreichen, werden minutengenau aufgeteilt.
Bruttostundenlohn ermitteln
Nehmen Sie den vertraglich vereinbarten Bruttostundenlohn des Mitarbeiters. Nicht den gesetzlichen Mindestlohn (13,90 €/Stunde, Stand 2026) – sondern den tatsächlich gezahlten Stundenlohn. Bei Monatslohnempfängern teilen Sie das Bruttomonatsgehalt durch die monatlichen Regelarbeitsstunden.
Zuschlagssatz prüfen
Gilt ein Tarifvertrag? Tariflichen Satz verwenden – auch wenn er über 25 % liegt. Kein Tarifvertrag: mindestens 25 % (BAG-Untergrenze), bei Dauernachtarbeit 30 %. Eine Betriebsvereinbarung mit niedrigerem Satz ist unwirksam.
Zuschlag berechnen
Formel: Bruttostundenlohn × Zuschlagssatz × Nachtstunden. Beispiel: 18,00 € × 25 % × 12 h = 54,00 € Nachtarbeitszuschlag. Dieser Betrag wird zusätzlich zum regulären Lohn ausgezahlt.
Steuer- und Beitragsfreiheit prüfen
Für Nachtarbeit zwischen 20:00 und 06:00 Uhr sind 25 % des Grundlohns nach § 3b EStG steuerfrei; zwischen 00:00 und 04:00 Uhr sind es 40 %, wenn die Schicht vor Mitternacht begonnen hat. Steuerlich zählt ein Grundlohn bis 50,00 €/Stunde, beitragsrechtlich nur bis 25,00 €/Stunde.
Dokumentieren und abrechnen
Nachtstunden, Zuschlagssatz und Berechnungsgrundlage revisionssicher aufzeichnen. Aufbewahrungspflicht nach § 16 Abs. 2 ArbZG: mindestens 2 Jahre. Lohnunterlagen steuerrechtlich bis zu 10 Jahre.
Bei Monatslohnempfängern errechnet sich der Stundenlohn wie folgt: Bruttomonatsgehalt ÷ monatliche Regelarbeitsstunden (z. B. 3.600 € ÷ 160 h = 22,50 €/h). Auf dieser Basis wird der Nachtarbeitszuschlag berechnet.
Steuerfreie Nachtarbeitszuschläge: Was ist lohnsteuerfrei?
Nachtarbeit Zuschläge berechnen Arbeitgeber häufig korrekt – und verschenken den Steuervorteil trotzdem. Denn nicht jeder Nachtarbeitszuschlag ist automatisch abgabenfrei.
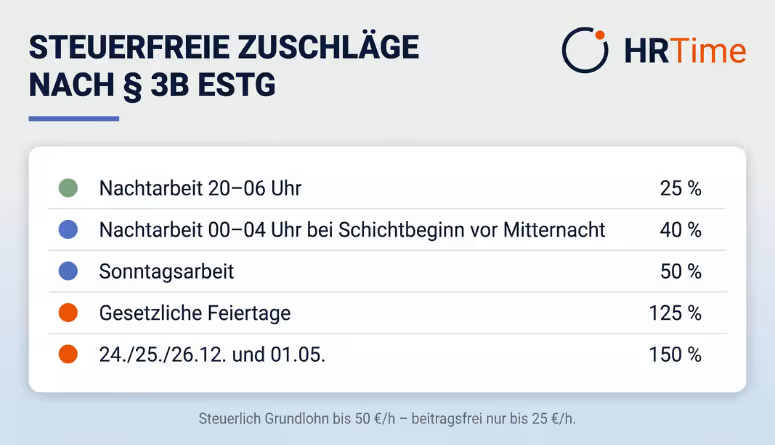
Lohnsteuerlich sind Nachtarbeitszuschläge nach § 3b EStG bis zu einem Grundlohn von 50,00 € pro Stunde steuerfrei – begrenzt auf die folgenden Prozentsätze:
| Zeitraum | Steuerfreier Zuschlag (max.) |
|---|---|
| Nachtarbeit 20:00–06:00 Uhr | 25 % |
| Nachtarbeit 00:00–04:00 Uhr, Schichtbeginn vor 00:00 Uhr | 40 % |
| Sonntagsarbeit | 50 % |
| Gesetzliche Feiertage und 31.12. ab 14:00 Uhr | 125 % |
| 24.12. ab 14:00 Uhr, 25./26.12. und 01.05. | 150 % |
Die Steuerfreiheit gilt nur für den Zuschlag, nicht für den Grundlohn. Wer über dem jeweiligen Prozentsatz liegt – etwa 30 % bei Nachtarbeit ab 04:00 Uhr –, muss den übersteigenden Anteil versteuern und in der Lohnabrechnung getrennt ausweisen.
Besonders kritisch ist ein falsch angesetzter Grundlohn. Steuerlich endet die Begünstigung bei 50,00 €/Stunde: Darüber wird der gesamte Zuschlag voll versteuert, die Freigrenze entfällt komplett. Das trifft vor allem Führungspositionen mit Nachtbereitschaft. Teuer wird es außerdem, wenn Nachtarbeit Zuschläge berechnen Arbeitgeber-Seite und Lohnbüro mit unterschiedlichen Grundlöhnen arbeiten.
Beitragsrechtlich gilt eine deutlich niedrigere Schwelle. Nach § 1 Abs. 1 Satz 1 Nr. 1 SvEV bleiben Zuschläge nur beitragsfrei, soweit der Grundlohn 25,00 € pro Stunde nicht übersteigt. Wer also 35,00 €/Stunde zahlt, rechnet den Zuschlag steuerfrei ab – sozialversicherungspflichtig ist er trotzdem. Diese Unterscheidung fällt in der Praxis regelmäßig unter den Tisch.
Tarifvertrag und Betriebsvereinbarung: Was gilt?
Nachtarbeit Zuschläge berechnen Arbeitgeber immer auf Grundlage des Regelwerks, das im eigenen Betrieb gilt. In vielen Branchen – von der Pflege über die Logistik bis zur Produktion – bestehen Tarifverträge mit eigenen Nachtarbeitszuschlägen. Die Sätze liegen häufig zwischen 25 % und 50 %, abhängig von Tarifbereich und Schichtmodell. Wer mehrere Schichtmodelle parallel fährt, braucht dafür eine belastbare Schichtplanung als Datengrundlage.
Gilt ein Tarifvertrag, haben die tariflichen Regelungen uneingeschränkten Vorrang. Ein Arbeitgeber, der 25 % zahlt, obwohl der einschlägige Tarifvertrag 30 % oder 35 % vorschreibt, verstößt gegen Arbeitsrecht. Die Differenz kann der Mitarbeiter rückwirkend bis zur tariflichen Ausschlussfrist einfordern – in vielen Branchen beträgt diese Frist 3 bis 6 Monate. Danach verfallen die Ansprüche in der Regel.
Fehlt ein Tarifvertrag, können Arbeitgeber und Betriebsrat eine Betriebsvereinbarung zur Nachtschichtvergütung schließen. Sie muss den Mindeststandard aus § 6 ArbZG und die BAG-Rechtsprechung erfüllen. Eine Betriebsvereinbarung, die pauschal 20 % festlegt, ist unwirksam – dann gilt automatisch die gesetzliche Untergrenze von 25 %.
Nachtarbeitszuschlag als Freizeitausgleich: Was ist erlaubt?
Nachtarbeit Zuschläge berechnen Arbeitgeber nicht zwingend in Geld. § 6 Abs. 5 ArbZG erlaubt bezahlte freie Tage als Alternative. Angemessen muss er sein. Das BAG legt dabei dieselben Maßstäbe an wie beim Geldzuschlag.
Rechenbeispiel Freizeitausgleich: Bei einem Zuschlagssatz von 25 % entspricht 1 Stunde Nachtarbeit 0,25 Stunden bezahlter Freizeit. Wer 8 Nachtstunden geleistet hat, erhält demnach 2 Stunden Freizeitausgleich zusätzlich. Diese Stunden gelten als bezahlte Freizeit – sie dürfen nicht auf das Urlaubskonto angerechnet werden.
In der Praxis kombinieren viele Unternehmen beides. Zulässig ist das, solange die Summe aus Geld und Freizeit den Mindeststandard erreicht. Wichtig: Der Freizeitausgleich muss zeitnah gewährt werden. Was am Jahresende offen bleibt, lässt sich unter Umständen in Geld umwandeln. Die Betriebsvereinbarung sollte das klar regeln.
Dokumentation und Zeiterfassung: Pflichten bei Nachtarbeit
Nachtarbeit Zuschläge berechnen Arbeitgeber nur so belastbar, wie ihre Arbeitszeiterfassung es zulässt. § 16 ArbZG verpflichtet ohnehin zur Aufzeichnung der Arbeitszeiten. Bei Nachtarbeit wiegt die Nachweispflicht besonders schwer, weil im Streitfall der Arbeitgeber belegen muss, welche Stunden in der Nachtzeit lagen.
Konkret müssen Sie für jeden Nachtarbeitnehmer dokumentieren:
- Beginn und Ende jeder Arbeitsschicht mit Uhrzeit
- Anteil der Nachtstunden (23:00–06:00 Uhr bzw. tarifliche Abweichung)
- Gewährter Zuschlag in Euro oder geleisteter Freizeitausgleich in Stunden
- Anwendbarer Tarifvertrag oder Betriebsvereinbarung als Berechnungsgrundlage
- Aufteilung in steuerfreien und steuerpflichtigen Zuschlagsanteil
Die Aufbewahrungspflicht für Arbeitszeitnachweise beträgt nach § 16 Abs. 2 ArbZG mindestens 2 Jahre. Für Lohnunterlagen gelten steuerrechtliche Fristen von bis zu 10 Jahren nach § 147 AO. Im Zweifel gilt die längere Frist. Also 10 Jahre für alles, was lohnrelevant ist.
Eine digitale Zeitwirtschaftslösung erfasst Nachtanteile automatisch anhand der hinterlegten Schichtzeiten, berechnet Zuschläge auf Basis individuell konfigurierbarer Sätze und erzeugt revisionssichere Exportdaten für die Lohnbuchhaltung. Für Betriebe mit wechselnden Schichtmodellen spart das erheblichen manuellen Aufwand und senkt das Risiko von Abrechnungsfehlern.
Häufige Fehler beim Nachtarbeitszuschlag berechnen
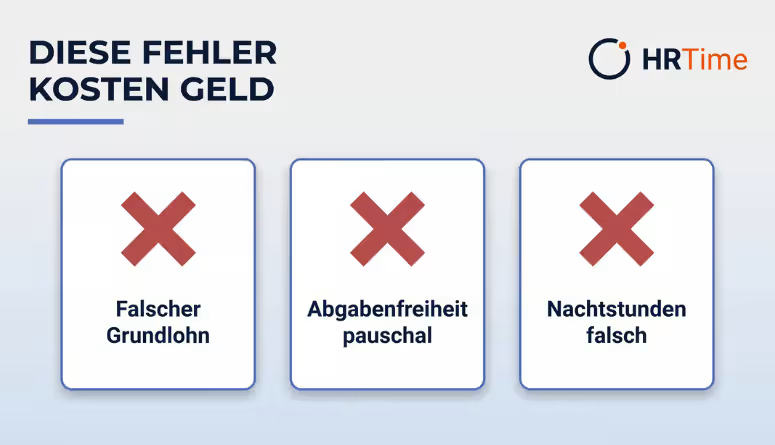
Nachtarbeit Zuschläge berechnen Arbeitgeber in der Praxis meist richtig. Drei Fehler tauchen trotzdem immer wieder auf – und alle drei lassen sich durch klare Berechnungsgrundlagen vermeiden.
Fehler 1 – Falscher Bruttolohn als Basis: Manche Arbeitgeber rechnen den Zuschlag auf den Mindestlohn (13,90 €/Stunde, Stand 2026) statt auf den tatsächlichen Bruttostundenlohn. Das ist falsch. Maßgeblich ist immer der vertraglich vereinbarte Lohn – auch wenn er deutlich darüber liegt.
Fehler 2 – Abgabenfreiheit pauschal angenommen: Steuer- und Beitragsfreiheit folgen unterschiedlichen Grenzen. Wer 30 % für Nachtarbeit ab 04:00 Uhr zahlt, führt auf die überschießenden 5 % Lohnsteuer ab; bei einem Grundlohn über 25,00 €/Stunde kommen zusätzlich Sozialversicherungsbeiträge auf den gesamten Zuschlag. Fehlt diese Aufteilung, drohen bei der Lohnsteuerprüfung Nachzahlungen.
Fehler 3 – Nachtstunden nicht korrekt abgegrenzt: Eine Schicht ab 22:30 Uhr erzeugt erst ab 23:00 Uhr zuschlagspflichtige Nachtstunden. Die 30 Minuten davor sind reguläre Arbeitszeit. Bei manueller Erfassung wird großzügig gerundet – zum Nachteil des Unternehmens oder des Mitarbeiters.
Fazit: Nachtarbeitszuschlag richtig berechnen
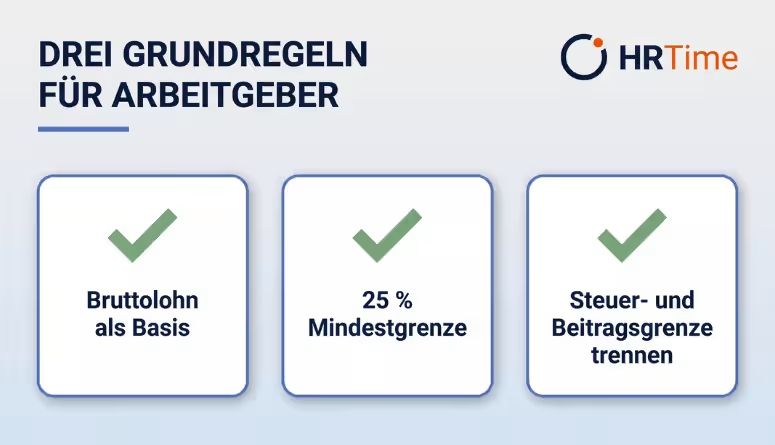
Nachtarbeit Zuschläge berechnen Arbeitgeber dann korrekt, wenn sie drei Grundregeln einhalten: den tatsächlichen Bruttostundenlohn als Basis nehmen, mindestens 25 % nach der BAG-Untergrenze ansetzen und die steuerliche Grenze von 50,00 €/Stunde sauber von der beitragsrechtlichen Grenze von 25,00 €/Stunde trennen. Gilt ein Tarifvertrag, hat dieser Vorrang – vollständig, nicht nur in Teilen.
Die größte Fehlerquelle bleibt die ungenaue Zeiterfassung. Wer Nachtstunden nicht minutengenau dokumentiert, kann Zuschläge weder korrekt berechnen noch im Streitfall belegen. Eine digitale Lösung, die Nachtanteile automatisch erfasst und mit den hinterlegten Tarifsätzen verrechnet, ist deshalb keine Komfortfunktion. Sie ist eine Absicherung gegen vermeidbare Nachzahlungen.
Häufig gestellte Fragen zu Nachtarbeit Zuschläge berechnen
Das könnte Sie auch interessieren


